
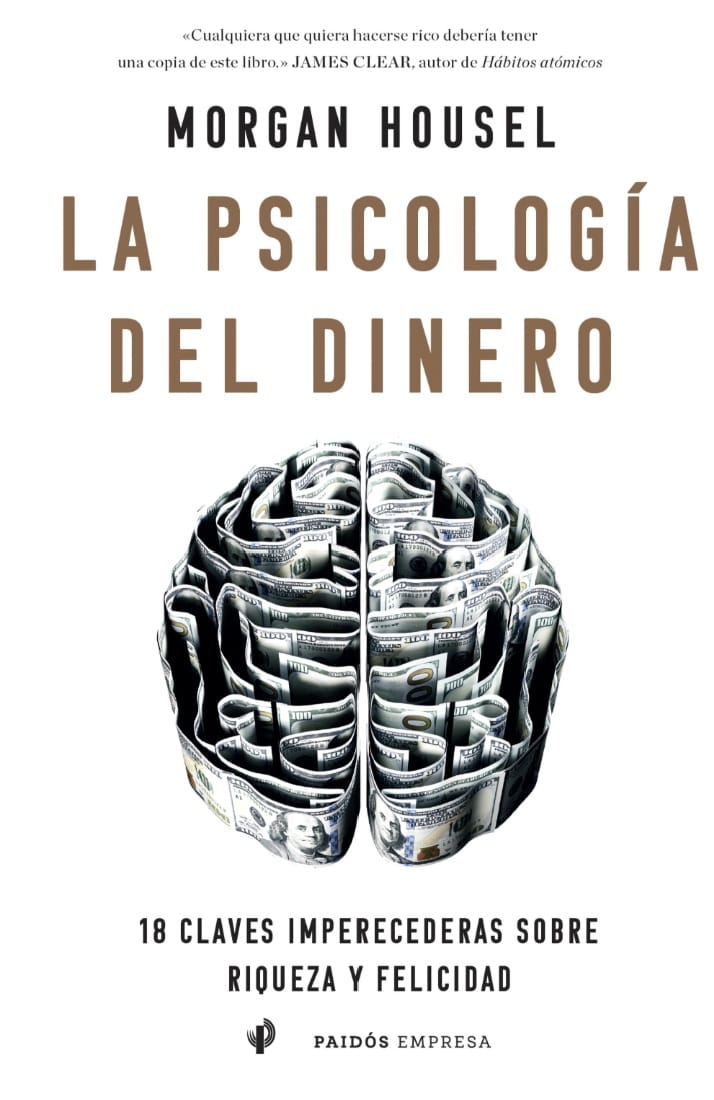
1. La psicología del dinero - Morgan Housel · 2020
La psicología del dinero de Morgan Housel plantea que el éxito financiero no es una ciencia dura gobernada por fórmulas matemáticas, sino una habilidad blanda donde el comportamiento y las emociones importan mucho más que los conocimientos técnicos o la inteligencia formal. A través de 20 capítulos cortos e independientes, el libro expone cómo los sesgos, la historia personal y el ego influyen en nuestras decisiones económicas.
1. Nadie está loco
Las decisiones financieras de cada individuo están fuertemente moldeadas por las experiencias personales, el contexto generacional y la época económica en la que creció. Lo que a una persona le parece una locura financiera, para otra tiene perfecto sentido porque responde a su propia historia de vida y a cómo percibe el riesgo.
2. La suerte y el riesgo son inseparables
Los resultados económicos nunca dependen únicamente del esfuerzo o el talento individual. La suerte y el riesgo son fuerzas invisibles y determinantes; por eso, ningún éxito es tan brillante ni ningún fracaso tan destructivo como parece a simple vista.
3. La trampa de «nunca es suficiente»
La ambición sin límites empuja constantemente «el poste de la portería», haciendo que las expectativas aumenten más rápido que los resultados. No tener una noción clara de suficiente lleva a arriesgar cosas invaluables (como la reputación, la familia o la libertad) por conseguir cosas que en realidad no se necesitan.
4. El poder contraintuitivo del interés compuesto
La gran fortuna de inversores legendarios como Warren Buffett proviene de haber invertido de forma constante durante décadas y no necesariamente de rendimientos anuales astronómicos. El pensamiento humano suele ser lineal, por lo que le cuesta intuir la magnitud que alcanza el crecimiento exponencial a largo plazo.
5. Hacerse rico versus mantenerse rico
Ganar dinero requiere optimismo, exposición y toma de riesgos, pero mantenerlo exige todo lo contrario: frugalidad, humildad y una mentalidad orientada a la supervivencia para evitar la ruina y mantenerse en el juego el tiempo suficiente.
6. La riqueza es lo que no se ve
Existe una diferencia fundamental entre ser «rico» (tener ingresos altos y gastarlos para aparentar) y poseer riqueza real. La verdadera riqueza está constituida por los activos que no se han gastado; radica en la contención del ego y en la flexibilidad que brindan esos recursos acumulados.
7. Ahorrar sin un objetivo fijo
El ahorro no depende de los ingresos ni del rendimiento de las inversiones, sino de la brecha entre los ingresos y el ego. Ahorrar no requiere una meta concreta de consumo; es la principal cobertura contra las sorpresas inevitables de la vida y la herramienta que otorga margen de maniobra.
8. El mayor dividendo del dinero es la libertad
El beneficio supremo del dinero no reside en las posesiones materiales de lujo, sino en la autonomía. Despertar cada mañana con el control absoluto sobre tu propio tiempo —haciendo lo que deseas, cuando y con quien deseas— constituye el predictor más confiable de la felicidad.
9. Ser razonable es mejor que ser fríamente racional
Al gestionar las finanzas personales, intentar ser matemáticamente perfecto suele fracasar porque ignora el desgaste emocional humano. Adoptar decisiones psicológicamente razonables —aquellas que permiten dormir en paz por la noche y mantener la estrategia en tiempos difíciles— supera a cualquier modelo frío de hoja de cálculo.
10. Margen de error (espacio para equivocarse)
Ningún plan debe depender de que todo suceda exactamente como se proyectó. Contar con un margen de seguridad o colchón financiero evita ser eliminado del mercado ante imprevistos y permite equivocarse gran parte del tiempo sin que ello signifique la ruina total.

Jane Doe
Lorem ipsum dolor sit amet, consectetur adipisicing elit. Autem dolore, alias, numquam enim ab voluptate id quam harum ducimus cupiditate similique quisquam et deserunt, recusandae.


Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore.
+123-456-7890000
Categorías
Newsletter
Suscríbete ahora y recibe actualizaciones diarias.
Creado con ©systeme.io
